Obieg faktur kosztowych krok po kroku
Obieg faktur kosztowych to droga, jaką faktura zakupowa pokonuje od momentu wpłynięcia do firmy aż po zaksięgowanie i zapłatę. Dobrze ułożony proces skraca czas księgowania, ogranicza błędy i daje pełną kontrolę nad kosztami. Wraz z KSeF zmienia się punkt startowy tego obiegu: dokument nie przychodzi już mailem, tylko czeka w systemie państwowym. Poniżej pokazujemy, jak zorganizować cały proces od nowa, etap po etapie.
Czym jest obieg faktur kosztowych
To uporządkowany ciąg kroków, przez który przechodzi każda faktura zakupowa: pobranie, skierowanie do właściwej osoby, opis merytoryczny, akceptacja, dekretacja, płatność i archiwizacja. Cel jest prosty. Żaden dokument nie może się zgubić, każdy ma trafić do osoby, która wie, czego dotyczy, a księgowość ma dostać komplet danych gotowych do zaksięgowania.
W małej firmie obieg bywa nieformalny: faktury krążą mailem i w PDF-ach, a decyzje zapadają w rozmowach. Przy większej liczbie dokumentów taki model przestaje działać. Brakuje śladu, kto co zaakceptował, terminy płatności umykają, a odtworzenie historii konkretnej faktury po kilku miesiącach jest niemożliwe. Formalny obieg rozwiązuje te problemy, zanim staną się kosztowne.
Etapy obiegu faktury kosztowej
1. Pobranie z KSeF
Faktura wystawiona na Twój NIP pojawia się w Krajowym Systemie e-Faktur w chwili, gdy kontrahent ją tam przekaże. Od tego momentu dokument formalnie istnieje, niezależnie od tego, czy ktokolwiek w firmie o nim wie. Pierwszym etapem obiegu jest więc regularne, najlepiej automatyczne pobieranie faktur zakupowych. Jak to zrobić ręcznie, tokenem albo certyfikatem, opisujemy w poradniku Jak pobrać faktury kosztowe z KSeF. O tym, jak liczą się terminy podatkowe, przeczytasz w tekście o odbiorze faktur zakupowych.
Pobrane dokumenty powinny trafiać do jednej skrzynki, w której widać ich status: co nowe, co w trakcie decyzji, co gotowe do księgowania.
2. Skierowanie do właściwej osoby
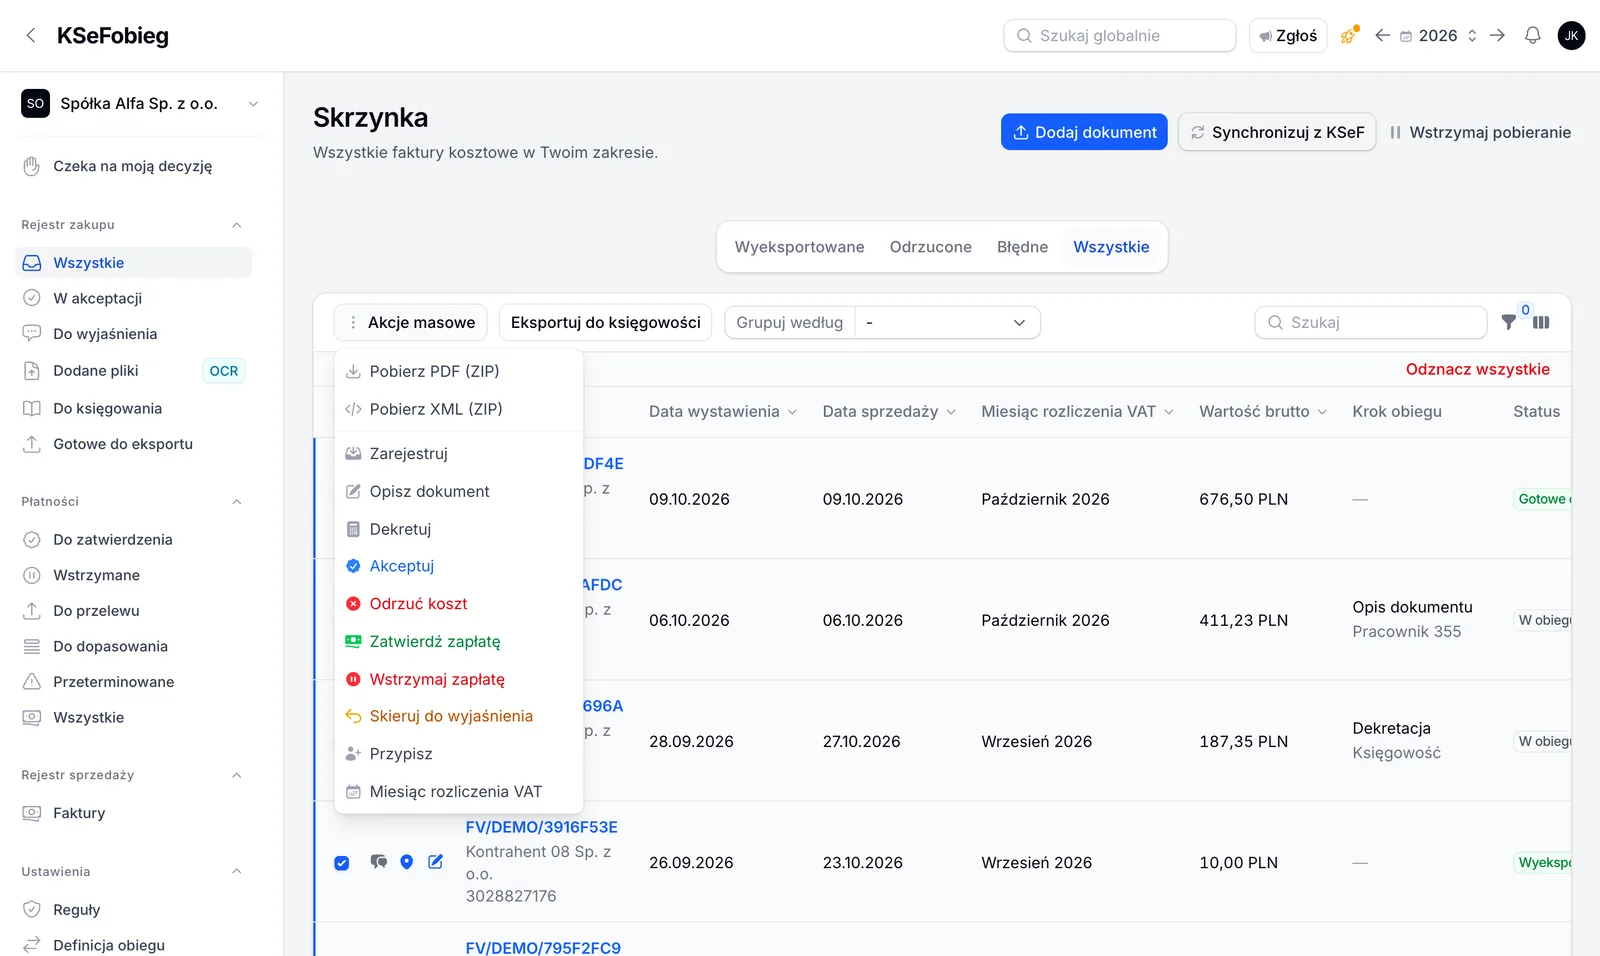
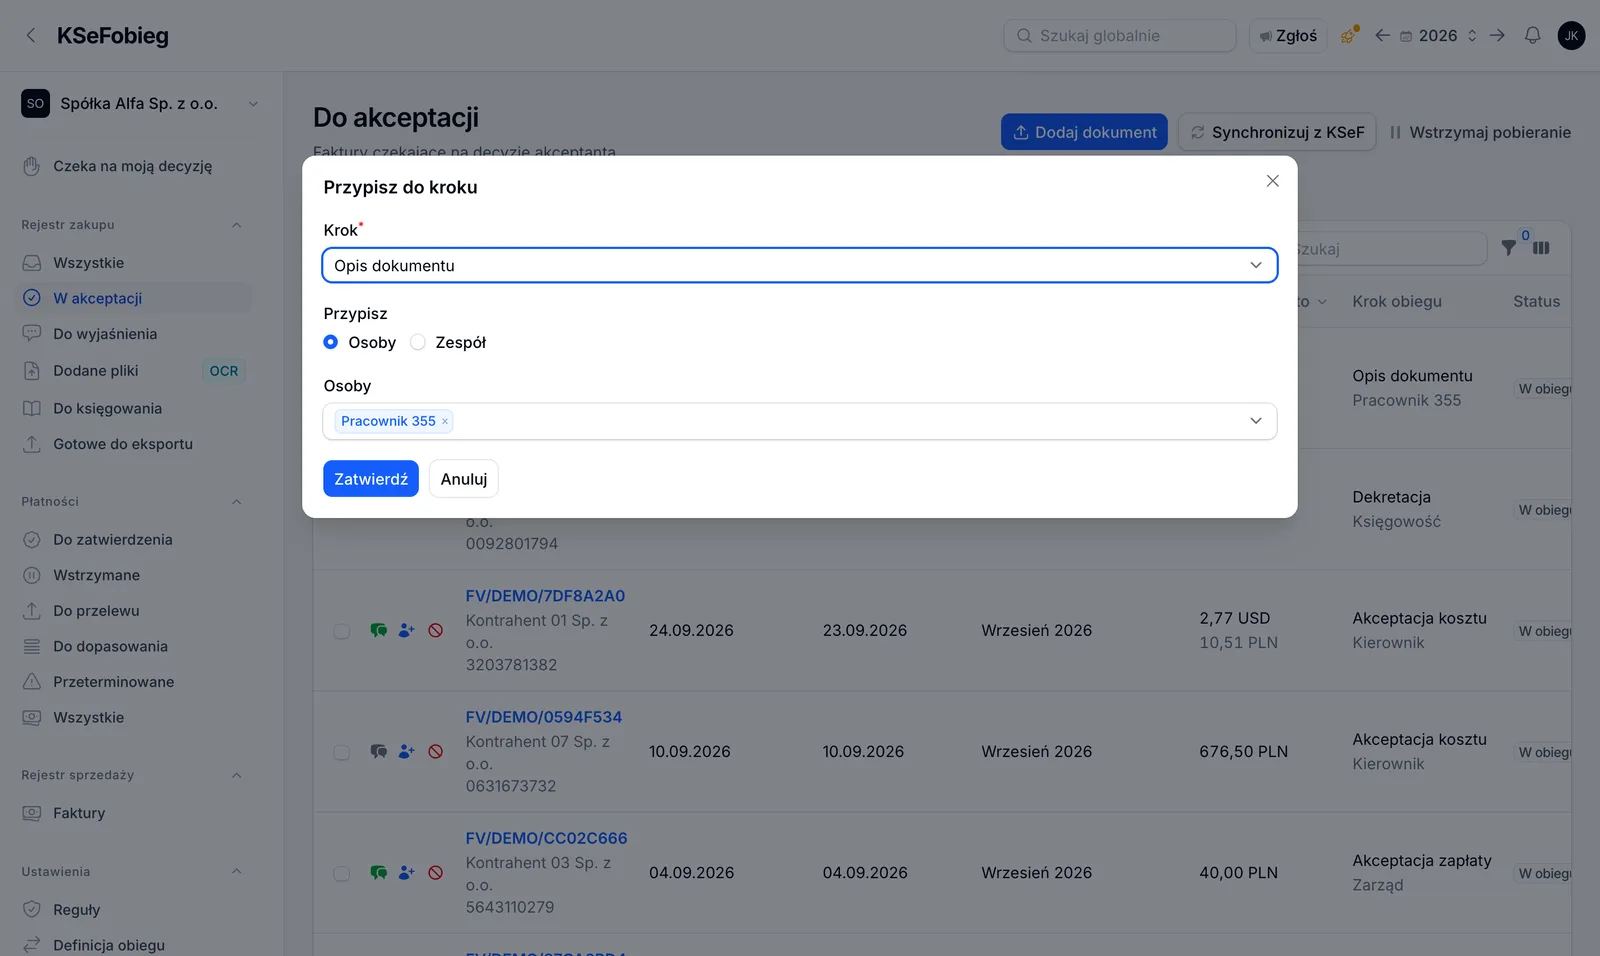
Nowa faktura musi trafić do kogoś, kto zna ten zakup. W dojrzałym procesie dzieje się to automatycznie, według reguł: faktury od danego dostawcy prowadzi wskazana osoba, dokumenty powyżej progu kwotowego idą do zarządu, koszty działu do jego kierownika. Ręczne rozdzielanie działa tylko przy kilku dokumentach miesięcznie.
3. Opis merytoryczny
Osoba odpowiedzialna potwierdza, czego dotyczy faktura, i uzupełnia informacje, których nie ma w samym dokumencie: projekt, dział, kategorię kosztu. Ten opis jest później na wagę złota, bo księgowość nie musi dopytywać, a przy analizie kosztów wiadomo, co się na nie składa.
4. Akceptacja albo odrzucenie
Wyznaczona osoba zatwierdza fakturę, odrzuca ją albo zwraca do wyjaśnienia. To kluczowy etap kontroli: do KSeF trafiają także faktury błędne i pomyłkowe, które trzeba wychwycić, zanim pójdą do zapłaty razem z resztą. Odrzucenie powinno zostawiać ślad: kto, kiedy i dlaczego zakończył obieg dokumentu. Jak poukładać ten etap, opisujemy w poradniku Akceptacja faktur z KSeF.
5. Dekretacja
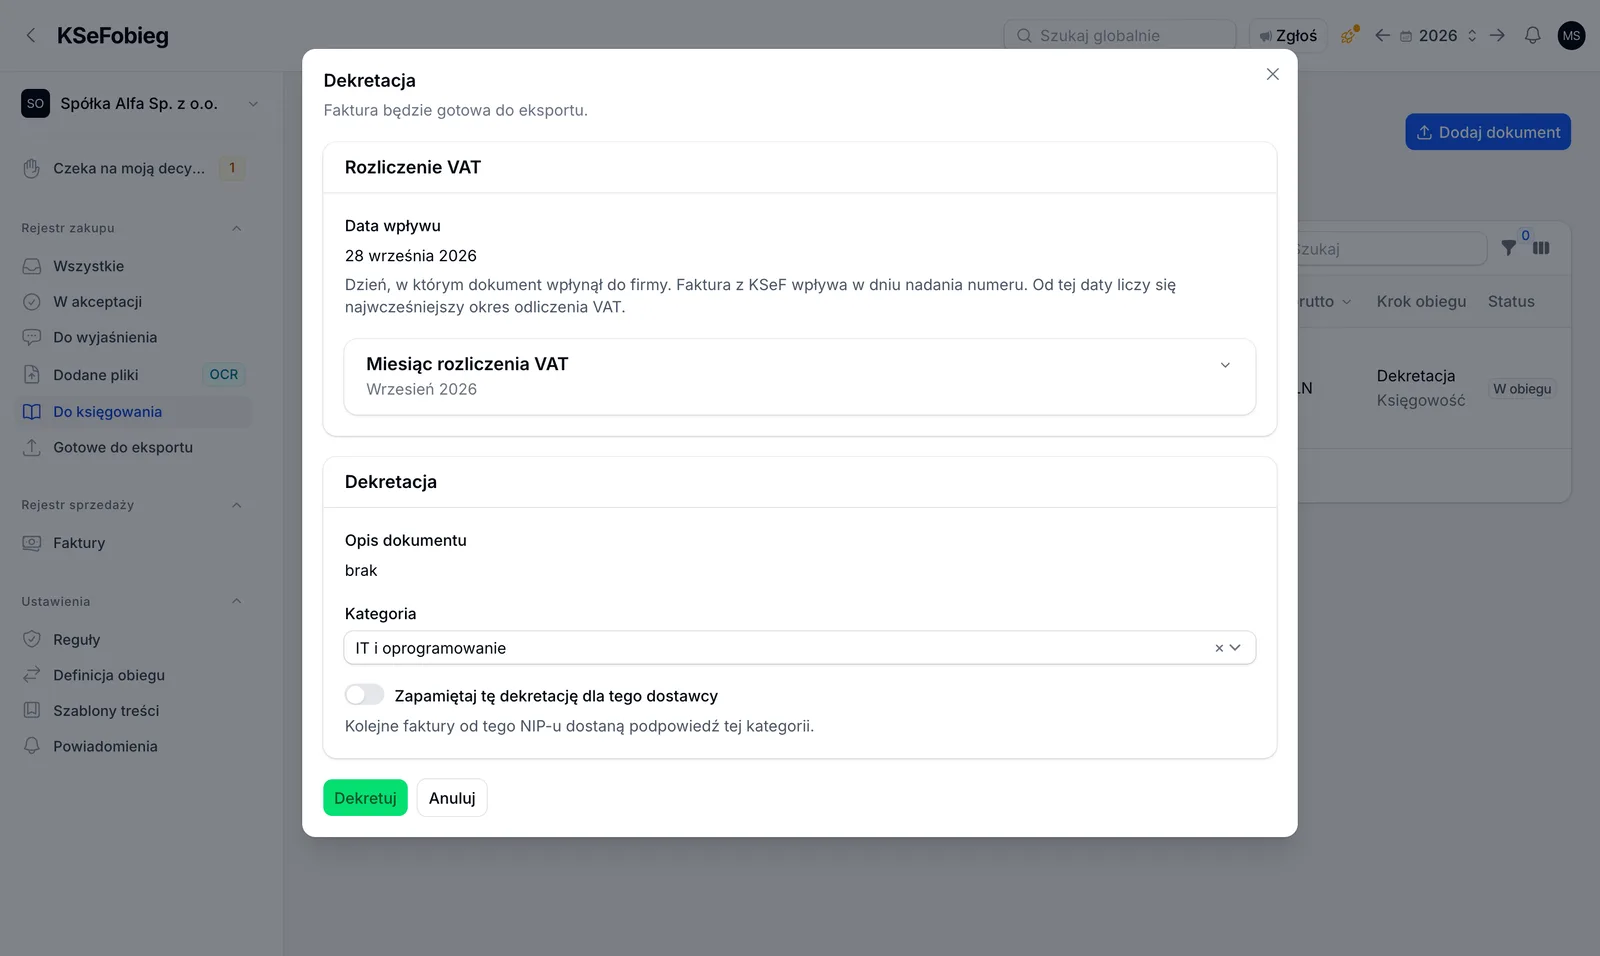
Księgowość przypisuje fakturze rejestr VAT, miesiąc księgowy i klasyfikację kosztu (więcej: dekretacja faktur kosztowych). Dopiero teraz dokument jest gotowy do eksportu do programu księgowego. Jeśli wcześniejsze etapy zadziałały, dekretacja jest szybka, bo faktura przychodzi już opisana i zatwierdzona.
6. Płatność i archiwizacja
Zaakceptowane faktury trafiają do zapłaty, najlepiej z możliwością zbudowania paczki przelewów i oznaczenia dokumentów jako opłacone po zaimportowaniu wyciągu (zobacz: płatności i przelewy z faktur). Równolegle każdy krok obiegu zapisuje się w historii dokumentu: kto pobrał, kto przypisał, kto zaakceptował, kto opisał. Pełna, audytowalna historia to podstawa przy kontroli podatkowej i przy współpracy z biurem rachunkowym.
Kto za co odpowiada w obiegu
Dobrze ułożony proces rozdziela role, zamiast wszystko zostawiać księgowości:
- Osoba odpowiedzialna za zakup zna kontekst wydatku, więc opisuje fakturę i potwierdza jej zasadność.
- Akceptant (kierownik, właściciel, zarząd) zatwierdza koszt, zwłaszcza powyżej ustalonego progu.
- Księgowość dekretuje zatwierdzone dokumenty i eksportuje je do programu księgowego.
Taki podział skraca czas obiegu, bo każdy dostaje tylko decyzje ze swojego zakresu, a księgowość nie goni pracowników o wyjaśnienia.
Co zmienia KSeF w obiegu faktur kosztowych
KSeF przenosi punkt startowy procesu do systemu państwowego: faktura jest wystawiona i widoczna w chwili przekazania jej do KSeF przez kontrahenta. Sam obieg merytoryczny, czyli opis, akceptacja kosztu i dekretacja, nie znika, tylko zmienia miejsce w procesie. Firma potrzebuje więc mechanizmu, który:
- automatycznie pobiera faktury zakupowe z KSeF,
- kieruje je do właściwych osób według dostawcy, kwoty albo kategorii kosztu,
- rejestruje każdy krok akceptacji,
- eksportuje gotowe dane do programu księgowego.
Bez takiego mechanizmu KSeF staje się jednym wielkim workiem dokumentów, które ktoś musi ręcznie przeglądać i rozdzielać.
Kontrola dostępu: kto co widzi
Osobna, często pomijana kwestia: nie każdy pracownik powinien widzieć wszystkie faktury firmy. Wynagrodzenia doradców, koszty zarządu czy umowy z kluczowymi dostawcami to informacje, które w obiegu mailowym rozchodzą się bez kontroli. Dobrze zaprojektowany obieg ogranicza widoczność dokumentów do osób, których faktycznie dotyczą. To wspiera zasadę minimalizacji dostępu z RODO i porządkuje pracę. Więcej: kto widzi którą fakturę a RODO oraz bezpieczeństwo danych w KSeFobieg.
Obieg w firmie a obieg w biurze rachunkowym
W firmie obieg kończy się na wewnętrznej księgowości. W układzie z biurem rachunkowym dochodzi jeszcze jedna granica: klient prowadzi akceptację i opis u siebie, a biuro dostaje wyłącznie dokumenty gotowe do księgowania, bez maili z załącznikami i bez dopytywania o pojedyncze pozycje. Jak poukładać pracę na wielu firmach jednocześnie, opisujemy w poradniku KSeF w biurze rachunkowym.
Po czym poznać, że obieg działa
Trzy proste miary mówią więcej niż niejeden raport:
- Czas od wpływu do zaksięgowania. Jeśli liczy się w tygodniach, dokumenty gdzieś czekają.
- Liczba faktur odrzuconych przed księgowaniem. Zero odrzuconych zwykle oznacza, że nikt nie weryfikuje dokumentów, a nie że wszystkie są poprawne.
- Terminowość płatności. Przeterminowane zobowiązania przy poprawnym obiegu to wyjątek, nie norma.
Najczęstsze pytania o obieg faktur kosztowych
Czy mała firma potrzebuje formalnego obiegu? Jeśli faktur jest kilka miesięcznie, wystarczy jedna osoba i dyscyplina. Granica pojawia się wtedy, gdy dokumenty zaczynają dotyczyć różnych osób: wtedy każda faktura bez obiegu to potencjalne pytanie „czyje to i czy na pewno mamy za to płacić".
Czy obieg wydłuża drogę faktury do księgowania? Odwrotnie. Faktura, która przychodzi do księgowości zaakceptowana i opisana, jest księgowana od ręki. Czas traci się na dokumentach niejasnych, a te obieg wyłapuje na początku.
Czy KSeF nie załatwia tego wszystkiego? KSeF dostarcza dokumenty i na tym kończy swoją rolę. Akceptacja, opis, dekretacja i kontrola dostępu pozostają po stronie firmy.
Uporządkowany obieg faktur kosztowych w KSeFobieg
KSeFobieg prowadzi faktury zakupowe przez cały opisany wyżej proces: automatyczne pobranie z KSeF, skierowanie do właściwej osoby, akceptację, opis i dekretację, płatność oraz eksport do programu księgowego. Reguły widoczności pilnują, kto co widzi, a historia każdego dokumentu zapisuje się sama.