Zatwierdzanie faktur kosztowych w firmie
Zatwierdzanie faktury kosztowej to decyzja, że wydatek był zamówiony, jest zasadny i może zostać zapłacony oraz zaksięgowany. Podejmuje ją osoba odpowiedzialna za dany koszt, a przy większych kwotach dodatkowo zarząd albo właściciel. Bez tego etapu do ksiąg trafiają dokumenty, których nikt świadomie nie przyjął.
Czym różni się zatwierdzanie od księgowania
To dwie różne decyzje, podejmowane przez różne osoby:
- Zatwierdzenie odpowiada na pytanie, czy firma ten koszt zamówiła i czy chce go ponieść. To decyzja biznesowa.
- Księgowanie odpowiada na pytanie, jak koszt ująć w ewidencji. To czynność księgowa, wykonywana już po zatwierdzeniu.
Kiedy te etapy się zlewają, księgowość zostaje z pytaniem, na które nie ma jak odpowiedzieć: czy ta faktura jest nasza. W efekcie księguje wszystko, co przyszło, a rozmowa o zasadności wydatku odbywa się dopiero przy zestawieniu na koniec miesiąca.
Kto zatwierdza fakturę w firmie
Zatwierdza ten, kto zamawiał, bo tylko on zna kontekst zakupu. W praktyce oznacza to trzy różne role:
- Osoba odpowiedzialna za koszt: kierownik działu, właściciel projektu, osoba prowadząca umowę z dostawcą.
- Zarząd lub właściciel: wydatki powyżej ustalonego progu oraz kategorie zastrzeżone.
- Księgowość: opisuje i dekretuje dokument już zatwierdzony, nie ocenia zasadności zakupu.
Ten podział działa tak samo w firmie z własną księgowością, jak i przy współpracy z biurem rachunkowym. Biuro dostaje wtedy dokumenty po decyzjach, a nie z pytaniem, co z nimi zrobić.
Dwa stopnie zatwierdzania
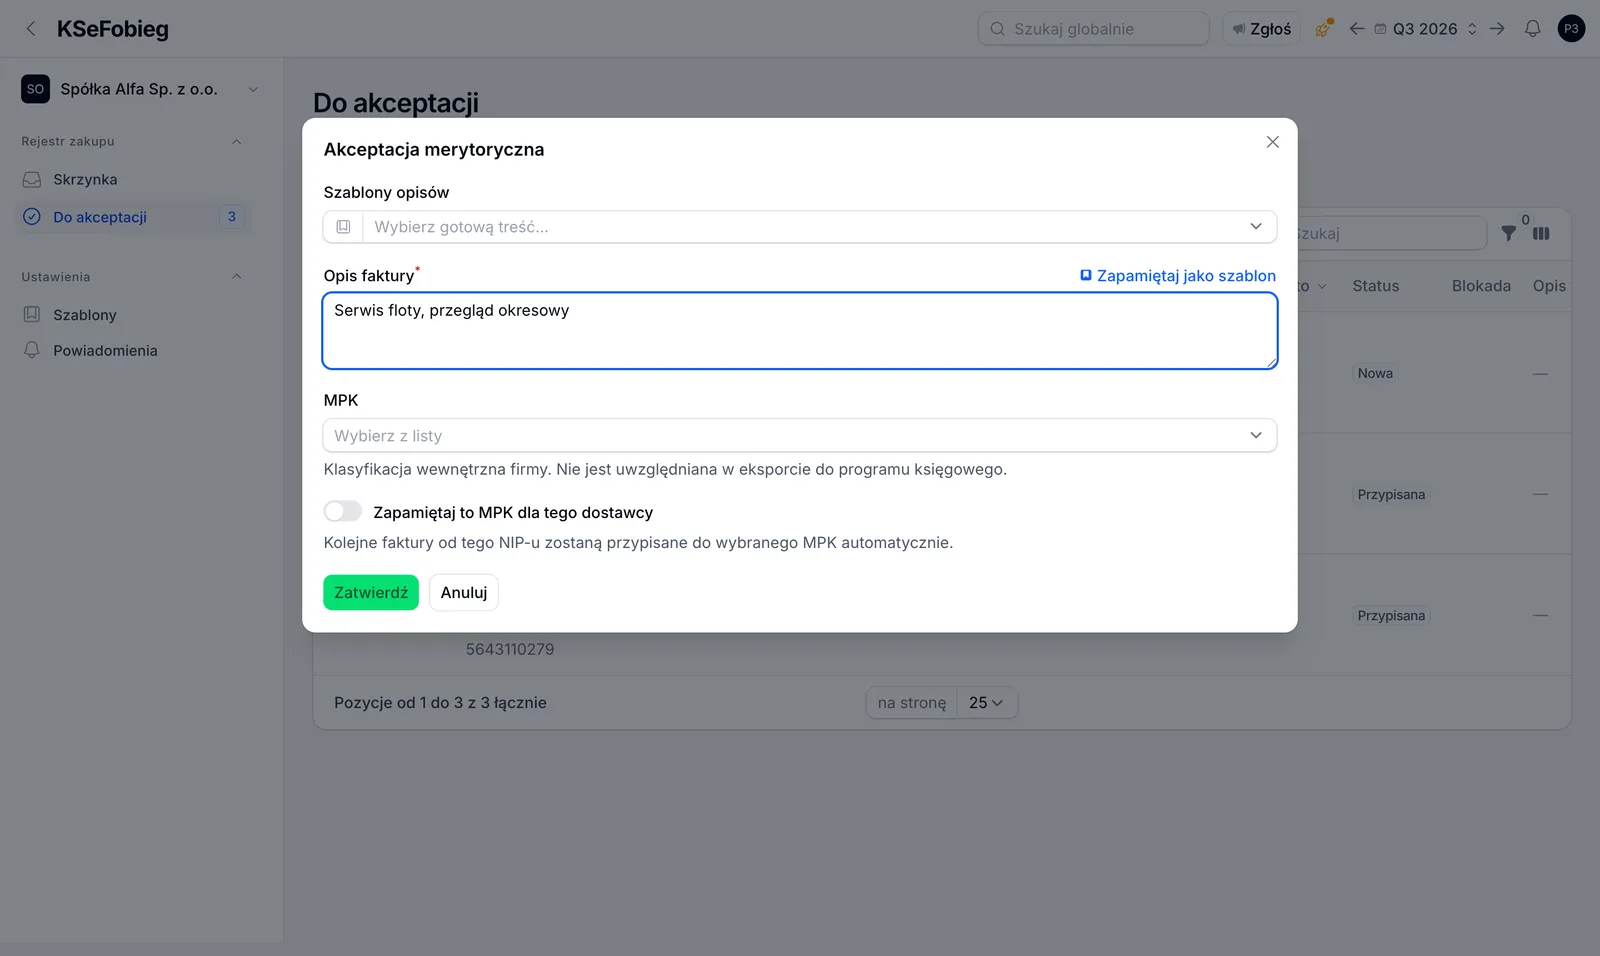
W spółkach, w których za zobowiązania odpowiada zarząd, jeden podpis zwykle nie wystarcza. Sprawdza się układ dwustopniowy:
- Stopień merytoryczny. Osoba, która zamawiała, potwierdza, że dostawa albo usługa faktycznie miała miejsce i zgadza się z ustaleniami.
- Stopień finansowy. Zarząd zatwierdza wydatek jako obciążenie firmy, widząc, kto potwierdził go merytorycznie.
Drugi stopień nie jest powtórzeniem pierwszego. Kierownik odpowiada na pytanie „czy to zamówiliśmy", zarząd na pytanie „czy chcemy to teraz zapłacić". To dlatego oba podpisy mają sens i żadnego nie da się zastąpić drugim.
Progi kwotowe: kiedy wchodzi zarząd
Próg kwotowy dzieli faktury na te, które zatwierdza kierownik samodzielnie, i te, które wymagają decyzji zarządu. Obok kwoty stosuje się zwykle dwa dodatkowe kryteria: kategorię kosztu oraz dostawcę, na przykład gdy chodzi o pierwsze zamówienie u nowego kontrahenta.
Co się dzieje, gdy nikt nie zatwierdza
Brak jawnego etapu zatwierdzania nie oznacza, że decyzji nie ma. Oznacza, że podejmuje ją przypadek:
- faktura idzie do zapłaty, bo zbliża się termin, a nie dlatego, że ktoś ją przyjął,
- koszt trafia do ksiąg i nikt nie potrafi wskazać, kto go zamówił,
- pomyłkowa faktura na numer NIP firmy zostaje opłacona, bo wyglądała jak każda inna,
- rozmowa o wydatku odbywa się miesiąc po fakcie, kiedy pieniądze już wyszły.
Ślad decyzji: kto, kiedy i dlaczego
Zatwierdzenie ma wartość tylko wtedy, gdy da się je później odtworzyć. Przy każdej fakturze powinno zostać zapisane, kto ją zatwierdził, kiedy i na jakim stopniu, a przy odrzuceniu także z jakiego powodu. Taki zapis rozstrzyga późniejsze pytania w kilka sekund, zamiast odtwarzania korespondencji sprzed pół roku.
Odrzucenie jest równie ważną decyzją jak zatwierdzenie. Faktura pomyłkowa, zdublowana albo niezgodna z umową powinna dać się odrzucić z komentarzem, a odrzucenie ma kończyć jej obieg. Szerzej opisujemy to w tekście o błędnych fakturach w KSeF.
Co zmienia KSeF w zatwierdzaniu
W KSeF faktura zostaje doręczona automatycznie, w chwili gdy dostawca przekaże ją do systemu. Nie ma już momentu, w którym dokument fizycznie przechodzi przez czyjeś ręce: nie ma koperty na biurku ani załącznika w skrzynce, który ktoś musiałby otworzyć i przekazać dalej.
Ten moment trzeba odtworzyć świadomie, jako etap w obiegu. Inaczej faktura przechodzi drogę od dostawcy prosto do księgowania, a osoba, która zamawiała, dowiaduje się o koszcie z zestawienia. O samym doręczeniu i terminach piszemy w tekście o odbiorze faktur zakupowych, a o całej ścieżce dokumentu w obiegu faktur kosztowych.
Najczęstsze pytania o zatwierdzanie faktur
Czy zatwierdzanie faktur jest wymagane przepisami?
Nie, to wewnętrzny etap kontroli. Przepisy regulują doręczenie faktury i sposób jej ujęcia w ewidencji, natomiast decyzję, czy wydatek jest zasadny, firma podejmuje sama i sama ustala jej zasady.
Czy zatwierdzać przed zapłatą, czy przed księgowaniem?
Przed jednym i drugim. Faktura niezatwierdzona nie powinna trafić ani do paczki przelewów, ani do programu księgowego. Jedna decyzja zabezpiecza wtedy oba kroki.
Co z fakturami cyklicznymi, na przykład za abonamenty?
Stali dostawcy mogą iść uproszczoną ścieżką. Dokument nadal przechodzi przez obieg i zostawia ślad, ale zatwierdzenie jest jednym kliknięciem osoby, która ten koszt prowadzi.
Ile osób powinno zatwierdzać jedną fakturę?
Zwykle jedna albo dwie. Jedna przy kosztach rutynowych, dwie powyżej progu kwotowego albo w kategoriach zastrzeżonych. Trzeci podpis rzadko wnosi nową informację, a wydłuża drogę dokumentu.
Czy osoba zatwierdzająca musi widzieć wszystkie faktury firmy?
Nie. Zatwierdzający potrzebuje dostępu do dokumentów ze swojego zakresu, a nie do całego rejestru kosztów. Jak ograniczyć ten dostęp, opisujemy w tekście o regułach widoczności faktur.
Zatwierdzanie faktur w KSeFobieg
KSeFobieg prowadzi każdą fakturę z KSeF przez zatwierdzenie, zanim trafi ona do zapłaty i do księgowości. Reguły kierują dokument do właściwej osoby według kwoty, kategorii kosztu i dostawcy, a ścieżkę zatwierdzania układasz z kolejnych kroków, przypisując każdy z nich osobie albo uprawnieniu. Każda decyzja zapisuje się z osobą i datą, a zatwierdzona faktura przechodzi do opisu, dekretacji i eksportu do programu księgowego.